

STP مقابل ECN مقابل صانع السوق (Market Maker): ما الفرق بينها في تداول الفوركس؟
 مينا كابيتال
 5 دقيقة
ماذا يحدث بعد الضغط على زر «شراء» أو «بيع» على منصة تداول الفوركس؟
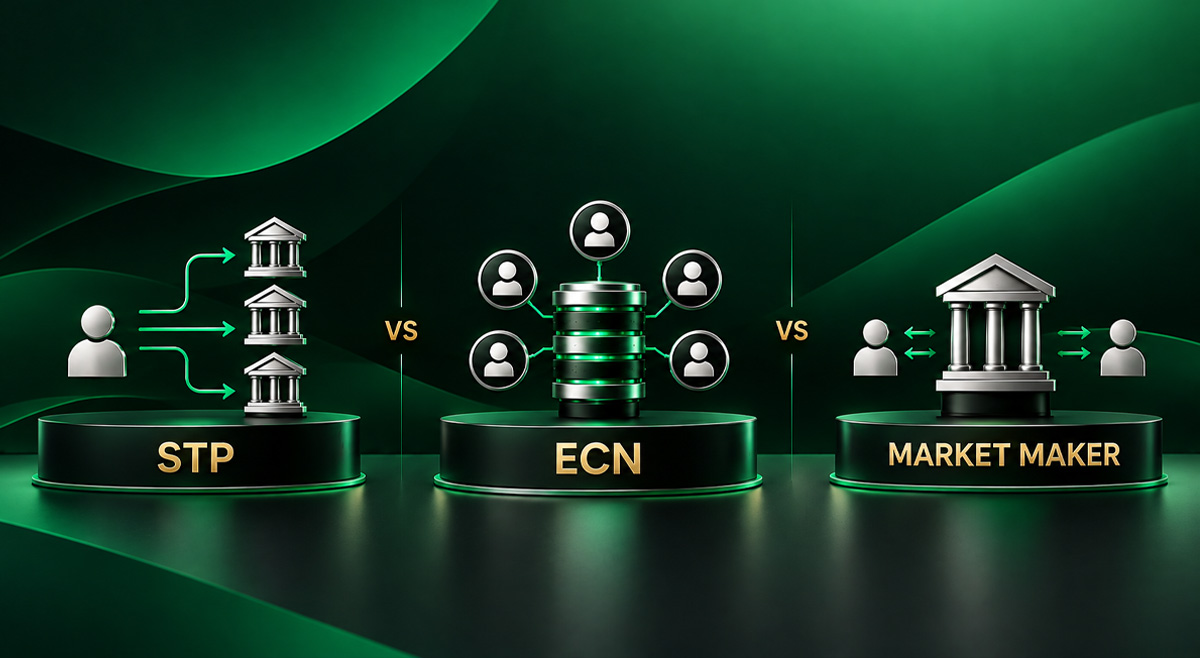
تعتمد الإجابة جزئياً على آلية تنفيذ الأوامر التي يعتمدها الوسيط. وتشير مصطلحات مثل STP وECN وصانع السوق (Market Maker) إلى طرق مختلفة لمعالجة الأوامر وتحديد الأسعار والتعامل مع الأطراف المقابلة في عمليات التداول.
وقد تؤثر هذه الاختلافات على فروق الأسعار (السبريد)، والعمولات، والسيولة المتاحة، وكيفية تنفيذ الصفقات.
بالنسبة للمتداولين في دولة الإمارات ودول مجلس التعاون الخليجي الذين يقارنون بين حسابات الفوركس، فإن فهم هذه النماذج يُعد أمراً مهماً. ومع ذلك، لا ينبغي اعتبار هذه التصنيفات مؤشراً مباشراً على جودة الوسيط، إذ لا يوجد نموذج تنفيذ واحد يناسب جميع المتداولين.
ما هو وسيط STP؟
وسيط STP هو وسيط يستخدم تقنية المعالجة المباشرة (Straight-Through Processing) لمعالجة أو توجيه أوامر التداول إلكترونياً، وغالباً إلى مزود واحد أو أكثر من مزودي السيولة الخارجيين. ويرتبط هذا النموذج عادةً بتوجيه الأوامر آلياً بدلاً من التدخل اليدوي التقليدي عبر مكتب التداول.
الكلمة الأساسية هنا هي «المعالجة»، إذ يصف نموذج STP كيفية انتقال الأوامر عبر البنية التقنية للتنفيذ، لكنه لا يضمن سعراً معيناً أو فروق أسعار محددة أو سرعة تنفيذ ثابتة.
كيف تعمل آلية توجيه الأوامر في نموذج STP؟
عندما يرسل المتداول أمراً، يقوم نظام الوسيط بمعالجته، وقد يوجهه إلى أحد مزودي السيولة وفقاً لترتيبات التنفيذ المعتمدة لديه.
يمكن أن يشمل مزودو السيولة البنوك والمؤسسات المالية غير المصرفية والجهات الأخرى التي توفر أسعار العرض والطلب.
وعند توفر عدة مصادر للسيولة، قد تستخدم الأنظمة التقنية آليات لتجميع الأسعار أو تحديد الجهة التي سيتم توجيه الأمر إليها.
وقد يضيف وسيط STP هامشاً على فرق السعر المتاح أو يفرض عمولة منفصلة. ويعتمد الهيكل الفعلي للتكاليف على الوسيط ونوع الحساب.
كيف يتم تحديد تكاليف التداول لدى وسطاء STP؟
غالباً ما ترتبط حسابات STP بفروق أسعار متغيرة، نظراً لتغير ظروف السيولة في الأسواق.
فخلال جلسات التداول النشطة، قد تضيق فروق الأسعار، بينما يمكن أن تتسع خلال فترات انخفاض السيولة أو عند صدور بيانات اقتصادية مهمة.
كما قد يحدث الانزلاق السعري (Slippage) إذا تغير السعر المتاح أثناء معالجة الأمر.
ما هو وسيط ECN؟
يشير مصطلح ECN إلى شبكة الاتصالات الإلكترونية (Electronic Communication Network)، وهي شبكة تربط أوامر التداول أو الأسعار المقدمة من عدة مشاركين في السوق إلكترونياً، بما يسمح بتفاعل عروض البيع والشراء داخل الشبكة بدلاً من الاعتماد على مصدر سيولة واحد.
يرتبط نموذجا ECN وSTP ببعضهما، لكنهما ليسا متطابقين.
يركز STP على المعالجة الآلية وتوجيه الأوامر، بينما يشير ECN إلى شبكة أو بيئة تداول إلكترونية تتيح التفاعل بين المشاركين.
كيف تعمل مطابقة الأوامر في نموذج ECN؟
يمكن لشبكة ECN جمع السيولة من البنوك والمؤسسات المالية والمشاركين الآخرين في السوق.
وبالتالي، قد تعكس الأسعار عروض شراء وبيع متنافسة داخل الشبكة.
وبحسب الهيكل المتاح للمتداول، قد يؤدي ذلك إلى فروق أسعار أولية ضيقة نسبياً عندما تكون السيولة مرتفعة.
لكن هذا لا يعني أن فروق الأسعار ستظل ضيقة في جميع الظروف. فعندما تنخفض السيولة أو تتحرك الأسواق بسرعة، قد تتسع الفروقات وتتغير الأسعار المتاحة.
لماذا تعتمد بعض حسابات ECN على السبريد بالإضافة إلى العمولة؟
نظراً لأن التسعير بأسلوب ECN قد يوفر فروق أسعار أساسية منخفضة نسبياً، فإن الوسطاء غالباً ما يفرضون عمولة منفصلة على المعاملات.
وهنا تبرز قاعدة مهمة عند مقارنة حسابات التداول:
فرق السعر المعلن وحده لا يمثل التكلفة الإجمالية للتداول.
لذلك، عند المقارنة بين STP وECN، ينبغي للمتداول النظر إلى فروق الأسعار والعمولات وحجم الصفقات وتكرار التداول معاً، بدلاً من التركيز فقط على الحساب الذي يعلن عن أقل سبريد ممكن.
ما هو وسيط صانع السوق (Market Maker)؟
صانع السوق هو وسيط يوفر أسعار العرض والطلب لعملائه، ويمكن أن يعمل بصفته الطرف المقابل لصفقاتهم. وبدلاً من توجيه كل أمر تداول بشكل تلقائي إلى مزود سيولة خارجي، يستطيع الوسيط تنفيذ بعض أوامر العملاء داخلياً وإدارة تعرضه الناتج للمخاطر السوقية.
ويرتبط هذا النموذج عادةً بمصطلح مكتب التداول (Dealing Desk).
كيف يعمل نموذج مكتب التداول؟
عندما يكون الوسيط هو الطرف المقابل للصفقة، يكون العقد الخاص بالعميل مع الوسيط مباشرة.
بعد ذلك، يدير الوسيط إجمالي التعرض الناتج عن صفقات عملائه.
وقد يقوم صانع السوق بموازنة مراكز العملاء المتعاكسة داخلياً، أو بالتحوط من جزء من صافي تعرضه عبر جهات خارجية.
وبالتالي، فإن كون الوسيط طرفاً مقابلاً للصفقة لا يعني بالضرورة أنه يحتفظ بجميع مخاطرها السوقية.
كما يمكن أن يتيح نموذج صناعة السوق هيكلاً واضحاً نسبياً للتسعير يعتمد على فروق الأسعار.
هل يحتفظ صانع السوق دائماً بمخاطر صفقات العملاء؟
لا.
قد تكون أنظمة إدارة المخاطر لدى الوسطاء أكثر تعقيداً من التصنيف المبسط الذي يقارن بين صانع السوق وSTP.
فقد يحتفظ الوسيط بجزء من التعرض داخلياً، بينما يتحوط من أجزاء أخرى لدى جهات خارجية.
ولهذا، ينبغي فهم تضارب المصالح المحتمل وإدارته من خلال السياسات المناسبة والمتطلبات التنظيمية، بدلاً من افتراض أن نموذج التنفيذ وحده يحدد كيفية تعامل الوسيط مع العملاء.
STP مقابل ECN مقابل صانع السوق: ما أبرز الاختلافات؟
تتمثل الاختلافات الأساسية في مكان تنفيذ الأوامر، وآلية تكوين الأسعار، والجهة التي قد تعمل كطرف مقابل، وكيفية احتساب تكاليف التداول. ولا تجعل هذه العوامل أي نموذج أفضل من غيره في جميع الحالات.
يمكن تلخيص الفروق الأساسية في الجدول التالي:
|
العنصر |
STP |
ECN |
صانع السوق |
|
آلية التنفيذ |
معالجة وتوجيه إلكتروني للأوامر |
شبكة إلكترونية لتفاعل الأوامر والسيولة |
توفير الأسعار وتنفيذ الصفقات بصفته طرفاً مقابلاً |
|
مصادر الأسعار |
غالباً مزودو سيولة خارجيون |
عدة مشاركين داخل الشبكة |
أسعار يقدمها الوسيط |
|
فروق الأسعار |
غالباً متغيرة |
غالباً متغيرة وقد تكون ضيقة |
قد تكون ثابتة أو متغيرة |
|
العمولات |
قد توجد أو لا توجد |
غالباً عمولة منفصلة |
قد تكون التكلفة مدمجة في السبريد |
|
إدارة المخاطر |
بحسب ترتيبات الوسيط |
بحسب هيكل التنفيذ والأطراف المشاركة |
إدارة داخلية أو تحوط خارجي |
وقد تختلف الترتيبات الفعلية بين الوسطاء، مما يجعل الإفصاحات القانونية وشروط الحسابات أكثر أهمية من المصطلحات التسويقية وحدها.
أي نموذج يوفر فروق أسعار أقل؟
لا توجد إجابة واحدة تنطبق على جميع الحالات.
قد توفر حسابات ECN فروق أسعار أساسية ضيقة خلال فترات السيولة المرتفعة، لكنها قد تفرض عمولات منفصلة.
أما حسابات STP، فقد تتضمن فروق أسعار أوسع دون فرض العمولة نفسها، بينما قد يدمج صانع السوق تكاليفه ضمن السبريد المعروض.
لذلك، فإن المقارنة الأكثر دقة تعتمد على التكلفة الإجمالية للصفقة في ظروف التداول الفعلية التي يعمل فيها المتداول.
هل يمكن حدوث الانزلاق السعري في جميع نماذج التنفيذ؟
نعم.
يحدث الانزلاق السعري عندما لا يعود السعر المطلوب أو المتوقع متاحاً عند تنفيذ الأمر.
وقد تؤثر تقلبات السوق وعمق السيولة وحجم الأوامر ومستويات السيولة المتاحة على أسعار التنفيذ.
ولهذا، لا ينبغي اعتبار STP أو ECN ضماناً لعدم حدوث الانزلاق السعري أو لتنفيذ جميع الأوامر بالسعر المعروض.
أي نموذج تنفيذ ينبغي أن يفكر فيه متداولو الفوركس؟
لا يوجد نموذج تنفيذ واحد يناسب جميع متداولي التجزئة بطبيعته. فقد تؤثر وتيرة التداول وحجم الصفقات المعتاد وهيكل التكاليف المفضل والأدوات المالية وظروف السوق على ما يبحث عنه كل متداول في حسابه.
قبل اختيار الوسيط أو حساب التداول، من المفيد طرح الأسئلة التالية:
-
كيف يوضح الوسيط دوره عند تنفيذ أوامر العملاء؟
-
أين يمكن تنفيذ الأوامر أو توجيهها؟
-
هل فروق الأسعار ثابتة أم متغيرة؟
-
هل يتم فرض عمولة منفصلة؟
-
كيف يوضح الوسيط حالات الانزلاق السعري ورفض الأوامر؟
-
هل تختلف آليات التنفيذ بحسب نوع الحساب أو الأداة المالية؟
توفر هذه الأسئلة معلومات عملية أكثر من مجرد التساؤل عما إذا كان ECN أفضل من STP.
لماذا تجعل النماذج الهجينة تصنيفات التنفيذ أقل أهمية؟
لا تتوافق البنية التقنية الحديثة للوسطاء دائماً مع ثلاثة تصنيفات منفصلة وواضحة.
فقد يجمع بعض الوسطاء بين التنفيذ الداخلي والتحوط الخارجي، أو يستخدمون ترتيبات تنفيذ مختلفة بحسب الأداة المالية أو مستوى التعرض أو نوع الحساب.
ولهذا، تعترف التصنيفات المستخدمة في القطاع بوجود نماذج هجينة إلى جانب نماذج STP وECN وصانع السوق التقليدية.
وبالنسبة للمتداولين، فإن ذلك يزيد من أهمية مراجعة وثائق الوسيط وشروط التنفيذ.
لماذا تُعد نماذج التنفيذ مهمة لعملاء MENA Capital؟
يساعد فهم نماذج التنفيذ متداولي الفوركس على تقييم شروط حسابات التداول بصورة أكثر دقة. فبدلاً من اختيار حساب لمجرد أنه يحمل تصنيف STP أو ECN أو غيره، يمكن للمتداول مقارنة التكاليف الفعلية والشروط ومعلومات التنفيذ المتاحة.
على سبيل المثال، توضح معلومات حسابات MENA Capital الحالية في دولة الإمارات الاختلافات بين هياكل الحسابات من حيث عوامل تشمل متوسط فروق الأسعار والعمولات والرافعة المالية وشروط التداول الأخرى.
ويوفر ذلك إطاراً عملياً للمقارنة يقوم على تقييم فروق الأسعار والعمولات معاً، وفهم تأثير الرافعة المالية على حجم التعرض للمخاطر، ومراجعة وثائق التنفيذ والحسابات المعمول بها، والنظر في الوضع التنظيمي للوسيط إلى جانب شروط التداول.
وفي النهاية، يُعد تنفيذ الأوامر أحد عناصر العلاقة بين المتداول والوسيط.
وتوضح نماذج STP وECN وصانع السوق جوانب مختلفة من كيفية معالجة الأوامر وإدارة المخاطر، لكن الاختصار المستخدم لوصف الحساب لا يحدد وحده مدى ملاءمته للمتداول.
إن فهم آليات التنفيذ، ثم مراجعة الشروط الفعلية للحساب، يوفر أساساً أفضل لاتخاذ قرار مدروس مقارنة باختيار الوسيط اعتماداً على تصنيف التنفيذ وحده.
إخلاء مسؤولية المخاطر:
ينطوي تداول الفوركس وعقود الفروقات (CFDs) على مخاطر كبيرة، وقد لا يكون مناسباً لجميع المستثمرين. وقد تختلف فروق الأسعار وظروف التنفيذ والسيولة والانزلاق السعري تبعاً لظروف السوق وعوامل أخرى.
وتوضح معلومات حسابات MENA Capital في دولة الإمارات أن تداول الفوركس وعقود الفروقات باستخدام الرافعة المالية قد يؤدي إلى خسائر كبيرة.
هذا المحتوى مخصص للأغراض التعليمية والتثقيفية فقط، ولا يشكل نصيحة أو توصية مالية أو استثمارية.

